Imagem: Freepik
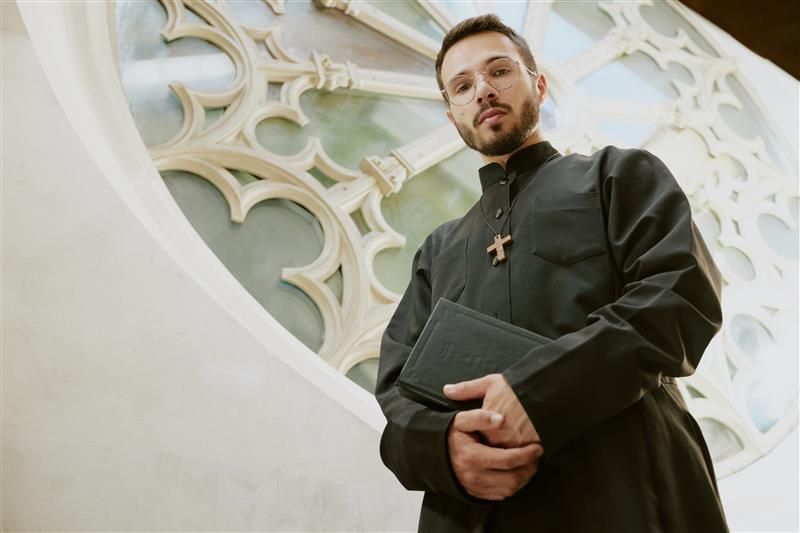
No Brasil, onde a pluralidade religiosa é uma marca da identidade nacional, líderes e membros de ordens religiosas desempenham papéis fundamentais em comunidades de fé espalhadas por todo o território. No entanto, embora a espiritualidade que permeia esses espaços seja muitas vezes imaterial, o trabalho desenvolvido por padres, freiras, pastores, mães e pais de santo, entre outros, é concreto e cotidiano, e, por isso, deve ser reconhecido também sob a perspectiva previdenciária.
Segundo a Lei 8.213/91, os ministros de confissão religiosa e os membros de institutos de vida consagrada, congregações ou ordens religiosas são enquadrados como contribuintes individuais do Regime Geral de Previdência Social (RGPS). Isso significa que são segurados obrigatórios, com obrigações e direitos previdenciários.
Art. 11, V, “c” – Lei 8.213/91 (com redação dada pela Lei 10.403/2002):
“O ministro de confissão religiosa e o membro de instituto de vida consagrada, de congregação ou de ordem religiosa.”
Na prática, isso se aplica a padres, freiras, pastores, bispos, evangelistas, reverendos e outros líderes espirituais. O recolhimento da contribuição ao INSS é de responsabilidade do próprio religioso, pois a legislação exime as instituições religiosas dessa obrigação (art. 22, §13 da Lei 8.212/91).
As alíquotas variam conforme o plano de contribuição escolhido:
- 20% sobre a remuneração, até o teto do INSS (modelo que garante todos os benefícios);
- 11% sobre o salário-mínimo, no plano simplificado (sem direito à aposentadoria por tempo de contribuição).
Quais benefícios são assegurados aos religiosos?
Os religiosos que contribuem regularmente têm direito aos mesmos benefícios oferecidos a qualquer outro contribuinte individual:
- Aposentadoria por idade ou por tempo de contribuição;
- Aposentadoria por incapacidade permanente;
- Auxílio por incapacidade temporária (antigo auxílio-doença);
- Salário-maternidade;
- Auxílio-reclusão e pensão por morte para os dependentes.
Com a Reforma da Previdência (EC 103/2019), as regras de transição passaram a exigir, por exemplo, idade mínima e tempo mínimo de contribuição:
- Aposentadoria por idade: 65 anos (homens) e 61 anos (mulheres), com pelo menos 15 anos de contribuição;
- Aposentadoria por tempo de contribuição: acesso condicionado a regras de transição como pontos, pedágio de 50% ou 100% e idade mínima progressiva.
E se não houve contribuição na época? Posso pagar INSS em atraso?
Sim, é possível regularizar períodos de atividade religiosa com recolhimentos retroativos, especialmente se o exercício da função foi anterior à formalização da filiação como contribuinte.
No entanto, há critérios específicos:
- Se o atraso for superior a 5 anos, será exigida prova documental da atividade religiosa.
- O artigo 32 da Instrução Normativa 77/2015 prevê, por exemplo, a apresentação de declarações emitidas por instituições religiosas, certidões de votos temporários ou perpétuos, entre outros documentos comprobatórios.
- Cabe destacar que o tempo recolhido antes da filiação formal não conta para carência, conforme o art. 27, II da Lei 8.213/91.
Essa exigência de documentação comprobatória é o principal entrave para muitos religiosos idosos que não formalizaram sua filiação ao INSS no passado e hoje se encontram desassistidos.
Entendimento dos tribunais e lacunas legislativas
Em decisão paradigmática, o Superior Tribunal de Justiça (STJ) reconheceu, no Recurso Especial nº 512.549/RS, a possibilidade de cômputo do período como aspirante à vida religiosa (juvenista) para fins de aposentadoria, mesmo sem remuneração direta, desde que existam indícios de habitualidade, subordinação e contraprestação (ainda que em forma de moradia ou alimentação).
Esse julgamento abriu precedentes para reconhecer vínculos previdenciários em situações não formais, mas estruturadas, dentro de instituições religiosas.
No entanto, a legislação ainda carece de normas específicas para categorias religiosas marginalizadas, como líderes espirituais de religiões de matriz africana.
Projeto prevê reconhecimento previdenciário de mães e pais de santo
O PL 4046/2025, protocolado pela deputada federal Erika Hilton (PSOL), propõe a inclusão expressa de autoridades religiosas de matriz africana, como mães e pais de santo, yalorixás, babalorixás, mestras e mestres, como segurados obrigatórios da Previdência Social.
A justificativa aponta que, embora exerçam funções equivalentes a ministros de outras tradições, sacerdotes de terreiros, ilês e barracões enfrentam negativas de aposentadoria por falta de enquadramento legal direto. Segundo Hilton, trata-se de uma omissão institucional de caráter racista, já que a maioria dos praticantes dessas religiões são pessoas negras.
O projeto não cria novos benefícios, mas promove isonomia de tratamento e reparação histórica, em sintonia com o crescimento da população declaradamente umbandista e candomblecista, que passou de 0,3% (2010) para 1% (2022), conforme o IBGE.
A aposentadoria de religiosos e religiosas é uma pauta que, embora técnica, carrega implicações sociais, históricas e até civilizatórias. O desconhecimento das regras previdenciárias, aliado à informalidade de muitos vínculos religiosos, tem deixado milhares de pessoas sem amparo em idade avançada.
Trata-se, portanto, de uma questão de justiça social, que exige não apenas reformas pontuais, mas uma política previdenciária sensível à diversidade religiosa do país.
Garantir proteção à velhice de quem dedicou sua vida à fé, seja em templos, igrejas, sinagogas, terreiros ou mosteiros, é um passo fundamental para uma Previdência verdadeiramente inclusiva e plural.
Texto: Patrícia Steffanello | Assessoria de Comunicação
Registro de EPI eficaz não impede tempo especial em determinadas atividades hospitalares, decide TNU